Salarios en alza e inflación en retroceso: por qué el bolsillo no termina de desahogarse
Los sueldos le vienen ganando a los precios desde hace cinco meses y la inflación de agosto perforó el piso, pero el consumo sigue sin reaccionar. La explicación parece estar en la dolarización del ahorro, la caída del crédito y una morosidad que mantiene en guardia a los bancos.
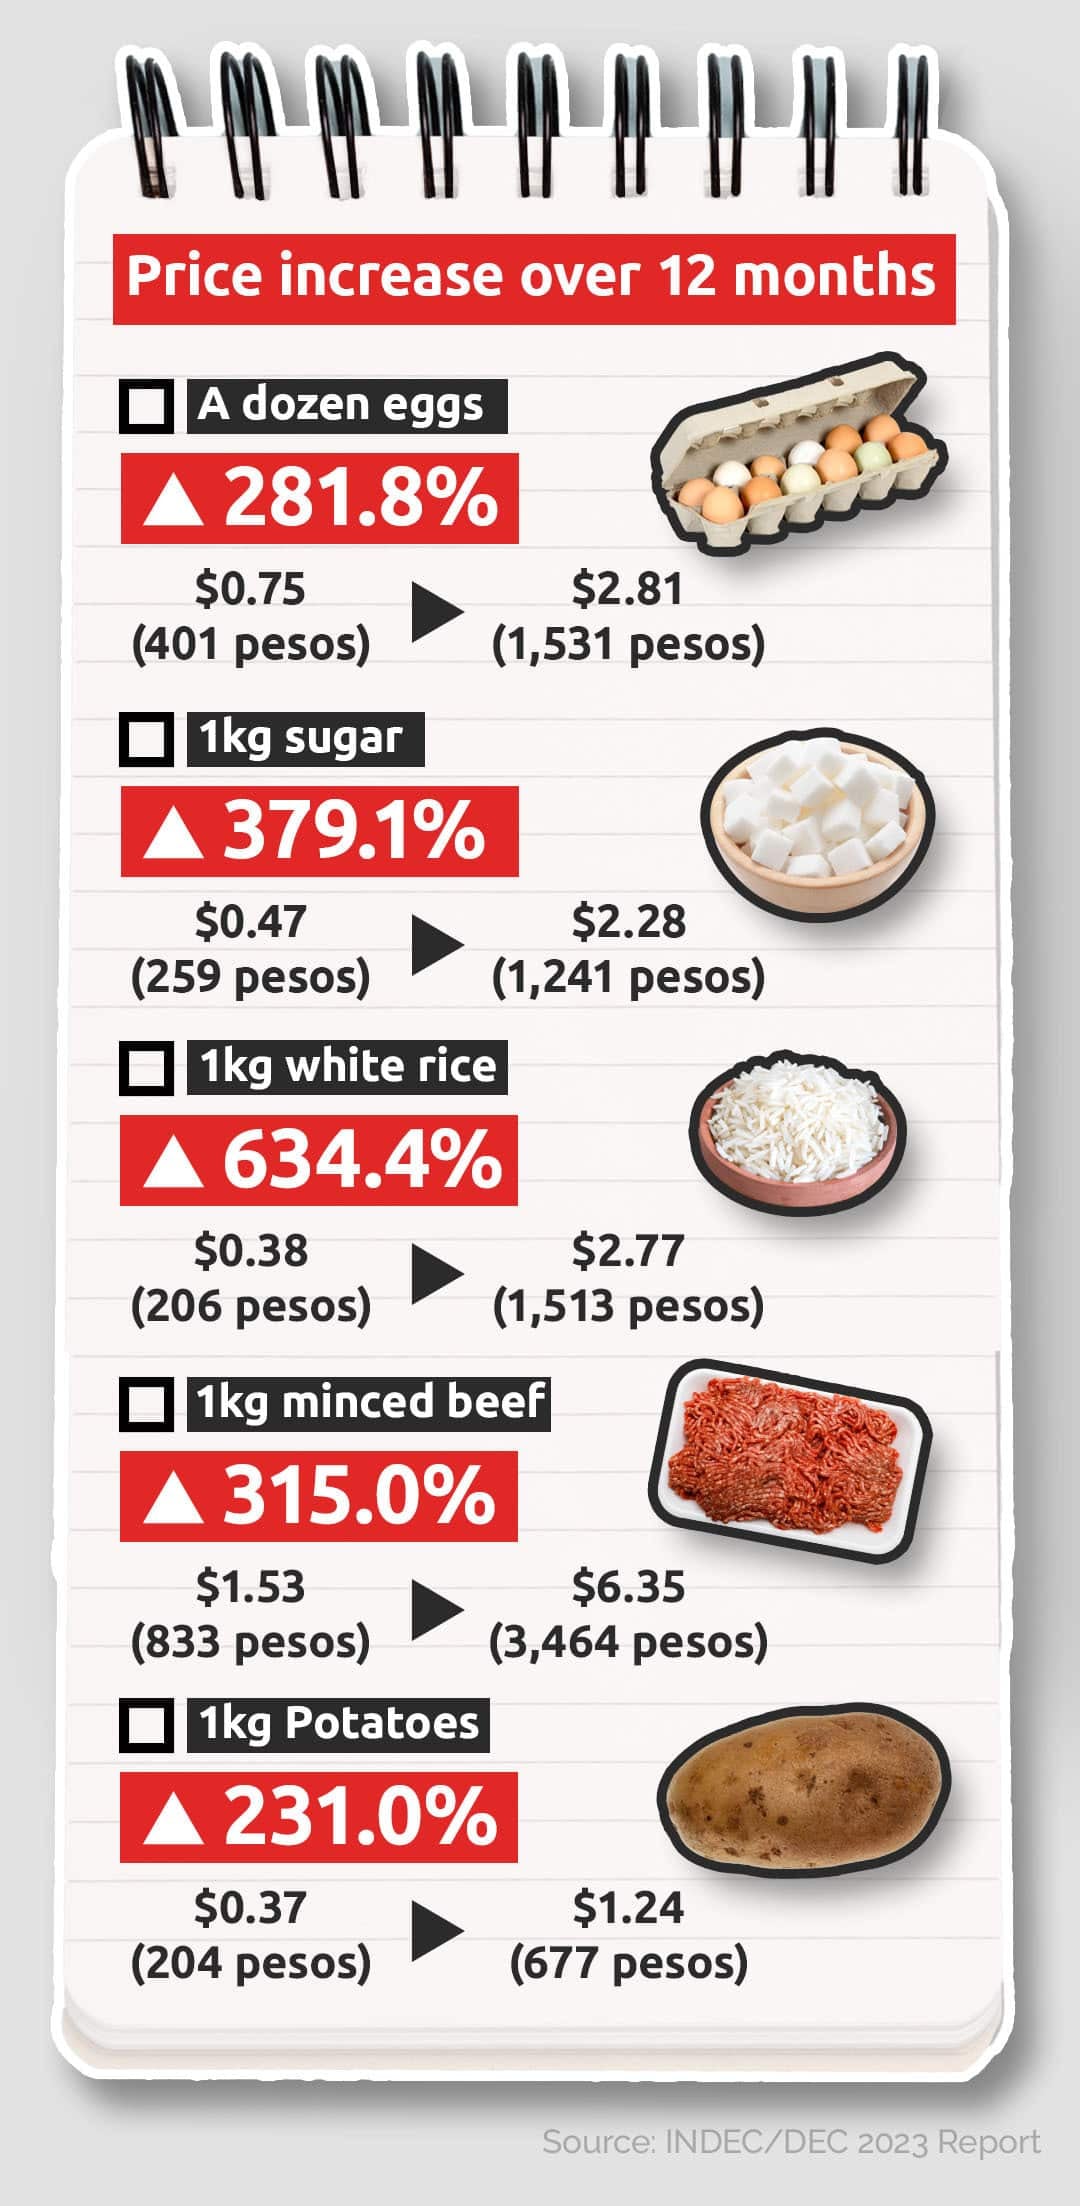
El índice de precios al consumidor de agosto cerró en 1,7% mensual, una de las lecturas más bajas del año y un dato que, según la lectura del equipo económico del INDEC, confirma la tendencia descendente que arrancó a mediados de 2024. En paralelo, los salarios formales acumulan cinco meses consecutivos de incremento por encima de la inflación, lo que en los papeles debería traducirse en una recuperación del poder adquisitivo. Sin embargo, ese combo virtuoso todavía no logra destrabar al consumo masivo.
La paradoja: más ingreso, pero menos gasto
El consultor Fernando Marull lo resumió ante este medio con una frase que grafica el momento: «Los salarios ya acumulan cinco meses de recuperación real, en un contexto de descenso de la inflación. Pero se nota mucha cautela y ese rebote no está yendo al consumo». La advertencia apunta a un comportamiento que se repite cada vez que los argentinos perciben cierto alivio: el dinero extra no va a la góndola ni a la tarjeta, sino al colchón en moneda dura.
Sólo en julio, las personas humanas compraron cerca de 3.000 millones de dólares para atesoramiento, una cifra que representa un salto de casi 50% frente al promedio de los meses previos. Aproximadamente un tercio de esos billetes quedó depositado en cuentas bancarias en moneda extranjera, otro tercio salió del sistema financiero hacia el resquicio de toda la vida (cajas de seguridad, bajo el colchón, fuera del país) y el tercio restante se destinó al pago de obligaciones en dólares como los resúmenes de tarjeta. Cada peso dolarizado es, en los hechos, un peso que no financia una compra interna, lo que convierte al ahorro preventivo en un ancla para la demanda agregada.
El crédito, todavía en pausa
El otro gran freno del consumo llega por el lado del financiamiento. Los bancos comerciales arrastran niveles de morosidad que heredaron de los meses más críticos del ajuste, en especial en las carteras de tarjetas de crédito y préstamos personales, y por eso siguen mostrando una postura cautelosa a la hora de prestar. Las líneas al consumo se mantienen en contracción: las tasas de interés para personas todavía son elevadas en términos reales y los bancos tienden a exigir más requisitos que un año atrás, cuando la competencia por colocar préstamos era más agresiva. Se espera que en los próximos meses el sendero de tasas vaya descendiendo, pero esa baja todavía no se refleja de manera generalizada en las cuotas que pagan los hogares.
En el plano sectorial, el segundo semestre muestra una economía de dos velocidades. Las actividades vinculadas a la exportación, energía, agro y minería, crecen con vigor gracias a la mejora de los precios internacionales y a la normalización de la cosecha gruesa, mientras que la industria manufacturera y la construcción acumulan caídas cercanas al 5% interanual. Esa dicotomía sugiere que el alivio en los bolsillos todavía no alcanza para traccionar al grueso de la actividad.
En resumen, el escenario más probable para los próximos meses es de precios estables o con subas puntuales, salarios que podrían seguir recuperando algo de terreno real y un consumo que tardará en reactivarse mientras la incertidumbre siga alimentando la dolarización del ahorro. Falta confirmar cómo evolucionará la morosidad en los próximos trimestres, si las tasas activas bajarán en línea con la inflación y si el paquete de paritarias pendiente, gremios como comercio, sanidad y camioneros, entre otros, logra cerrar acuerdos que acerquen los salarios al ritmo del IPC.